

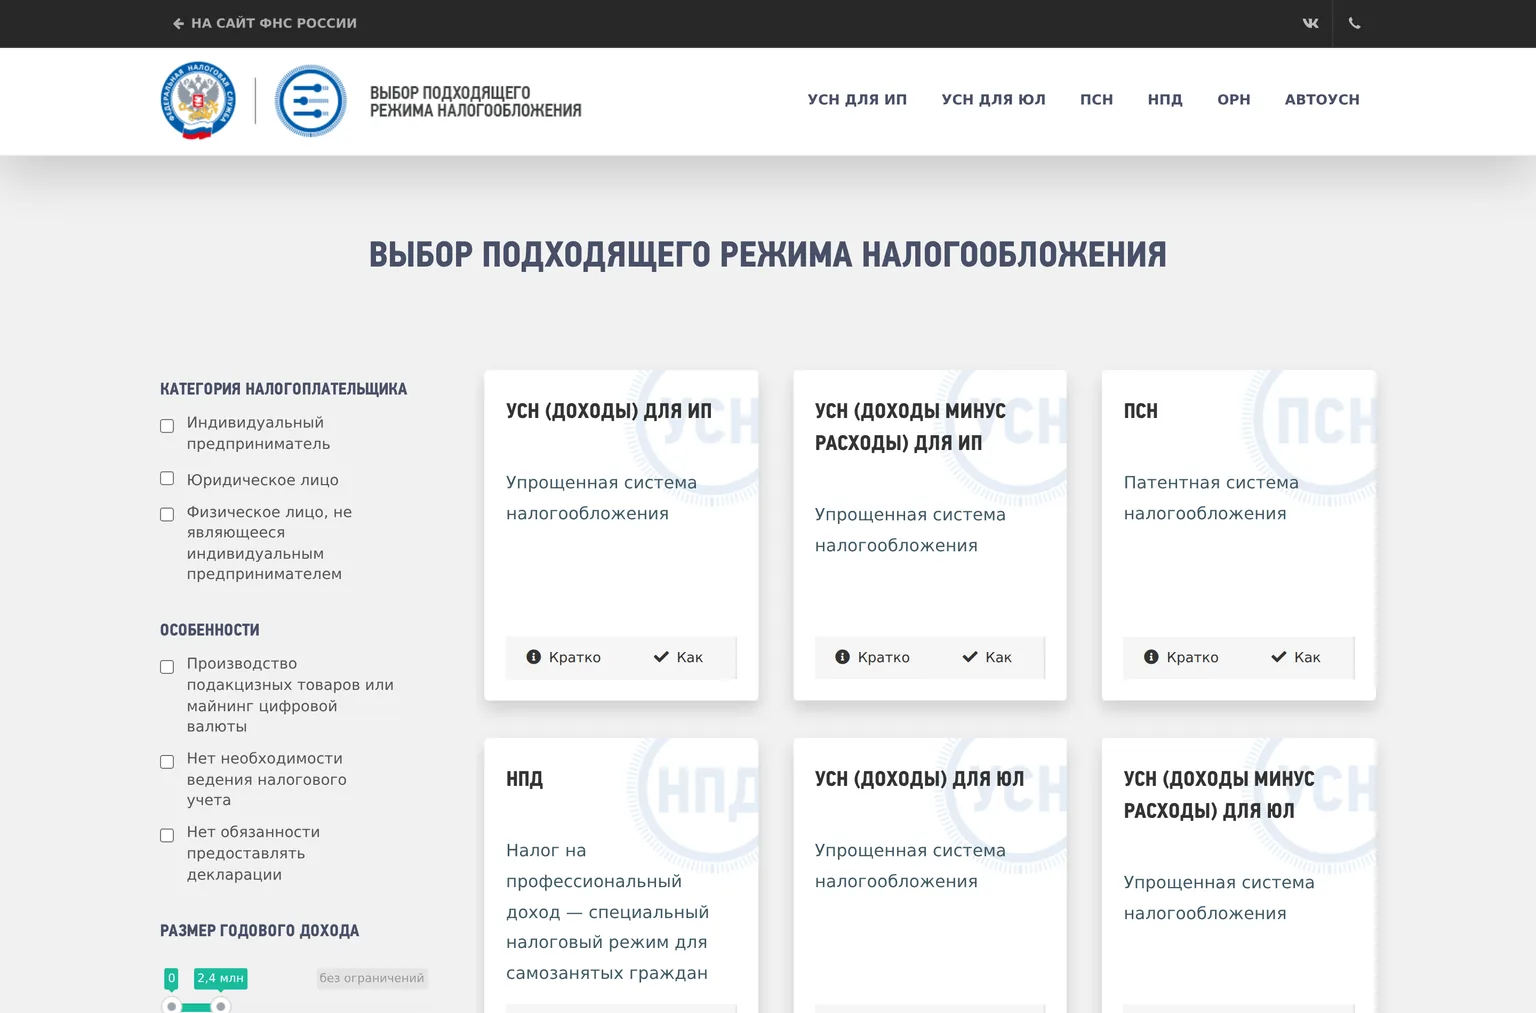
Система налогообложения для ИП на маркетплейсе выбирается из четырёх вариантов, а не из пяти: патент на торговлю через Wildberries, Ozon или Яндекс Маркет применять нельзя — Налоговый кодекс выводит продажу через компьютерные сети из понятия розничной торговли, и ФНС говорит об этом прямо. Базовый выбор — УСН: «Доходы» 6%, если расходы меньше 40% выручки, и «Доходы минус расходы» 15%, если больше 60%; у перепродавца расходы почти всегда больше. НПД годится только под товар собственного производства и оборот до 2,4 млн ₽. АвтоУСН с 2025 года открыт продавцам площадок и на больших расходах обходится дешевле упрощёнки. ОСНО нужна тем, чьим покупателям важен вычет по НДС, — в рознице через площадку это не тот случай.
Ниже — сравнение режимов глазами селлера, разбор запрета на патент со ссылкой на норму, расчёт налога на двух оборотах и порядок перехода. Ставки, лимиты и пороги сверены с сайтом ФНС и текстом кодекса 5 августа 2026 года.
Какие режимы доступны ИП на маркетплейсе
Из пяти режимов продавцу площадки реально доступны четыре: патент отпадает по виду деятельности, а не по цифрам. ЕСХН не рассматриваем — он только для сельхозпроизводителей.
| Режим | Ставка | Лимит дохода в 2026 | Сотрудники | Подходит маркетплейсу |
|---|---|---|---|---|
| УСН «Доходы» | 6% (регион может снизить до 1%) | 490,5 млн ₽ | до 130 | Да, если расходов мало |
| УСН «Доходы минус расходы» | 15% (регион — до 5%), но не меньше 1% от дохода | 490,5 млн ₽ | до 130 | Да, базовый выбор перепродавца |
| ПСН (патент) | 6% от потенциального дохода, установленного регионом | 20 млн ₽ | до 15 | Нет — продажа через интернет не считается розницей |
| АвтоУСН | 8% с доходов или 20% с разницы (минимум 3% от дохода) | 60 млн ₽ | до 5 | Да, режим прямо открыт продавцам площадок |
| НПД (самозанятость) | 4% с продаж физлицам, 6% — юрлицам и ИП | 2,4 млн ₽ | нельзя нанимать | Только под товар собственного производства |
| ОСНО | НДФЛ 13–22% + НДС 22% | без ограничений | без ограничений | Да, но нагрузка и отчётность максимальные |
Ставки и лимиты актуальны на 5 августа 2026 года, источник — сайт ФНС. Региональные пониженные ставки упрощёнки и стоимость патента различаются от субъекта к субъекту, их смотрят в законе своего региона.
Можно ли торговать на маркетплейсе на патенте
Нет. Патент по рознице продавцу площадки не подходит, и это не мнение бухгалтеров, а следствие определения в кодексе. Подпункт 1 пункта 3 статьи 346.43 НК РФ перечисляет, что не относится к розничной торговле для целей патента, — и в этом перечне стоит реализация «товаров по образцам и каталогам вне стационарной торговой сети (в том числе в виде почтовых отправлений (посылочная торговля), а также через телемагазины, телефонную связь и компьютерные сети)». Продажа через маркетплейс — ровно этот случай.
ФНС формулирует вывод без оговорок: предприниматели, которые хотят работать на маркетплейсах, «вправе применять все доступные налоговые режимы (ОСНО, при определённых условиях УСН и НПД), кроме ПСН». Объяснение простое: стоимость патента считается от площади торгового помещения и количества магазинов, а у дистанционной торговли площади нет.
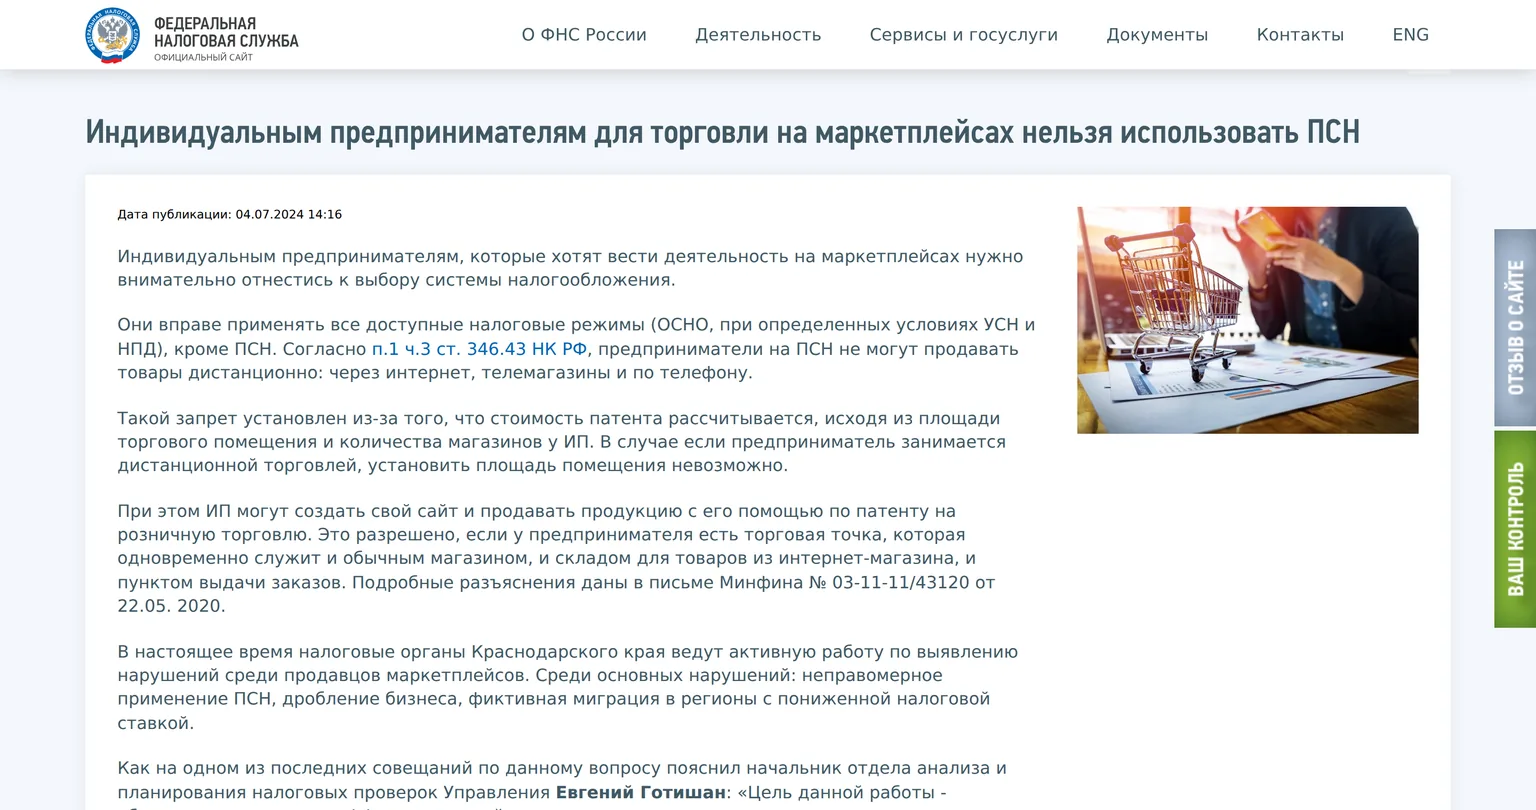
Исключение существует, но оно не про площадки. Собственный интернет-магазин на патенте возможен, если у предпринимателя есть реальная торговая точка, которая одновременно служит магазином, складом и пунктом выдачи заказов, — разъяснения даны в письме Минфина от 22.05.2020 № 03-11-11/43120, на которое ссылается сама налоговая. Маркетплейс под это не подпадает: торговую точку заменяет чужая витрина, а склад и выдачу берёт на себя площадка.
Практический вывод: если вы совмещаете офлайн-точку с продажами на площадках, патент покрывает только офлайн, а выручку с маркетплейса проводят по другому режиму — чаще всего по упрощёнке, которую держат «про запас» именно для этого. Совмещать патент с УСН кодекс не запрещает, но учёт ведётся раздельно, а стоимость самого патента считают в официальном калькуляторе.
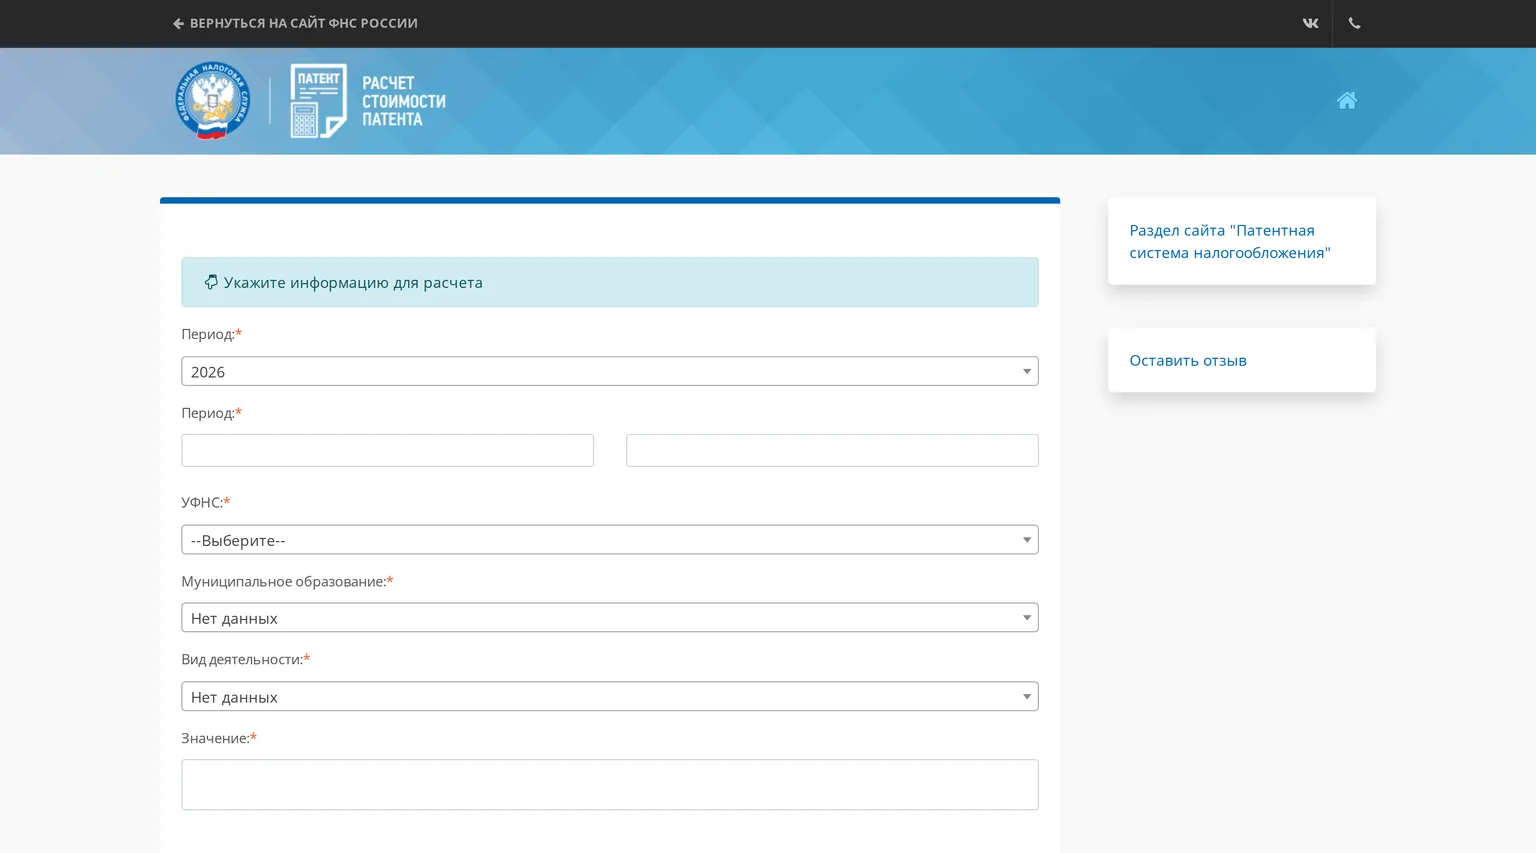
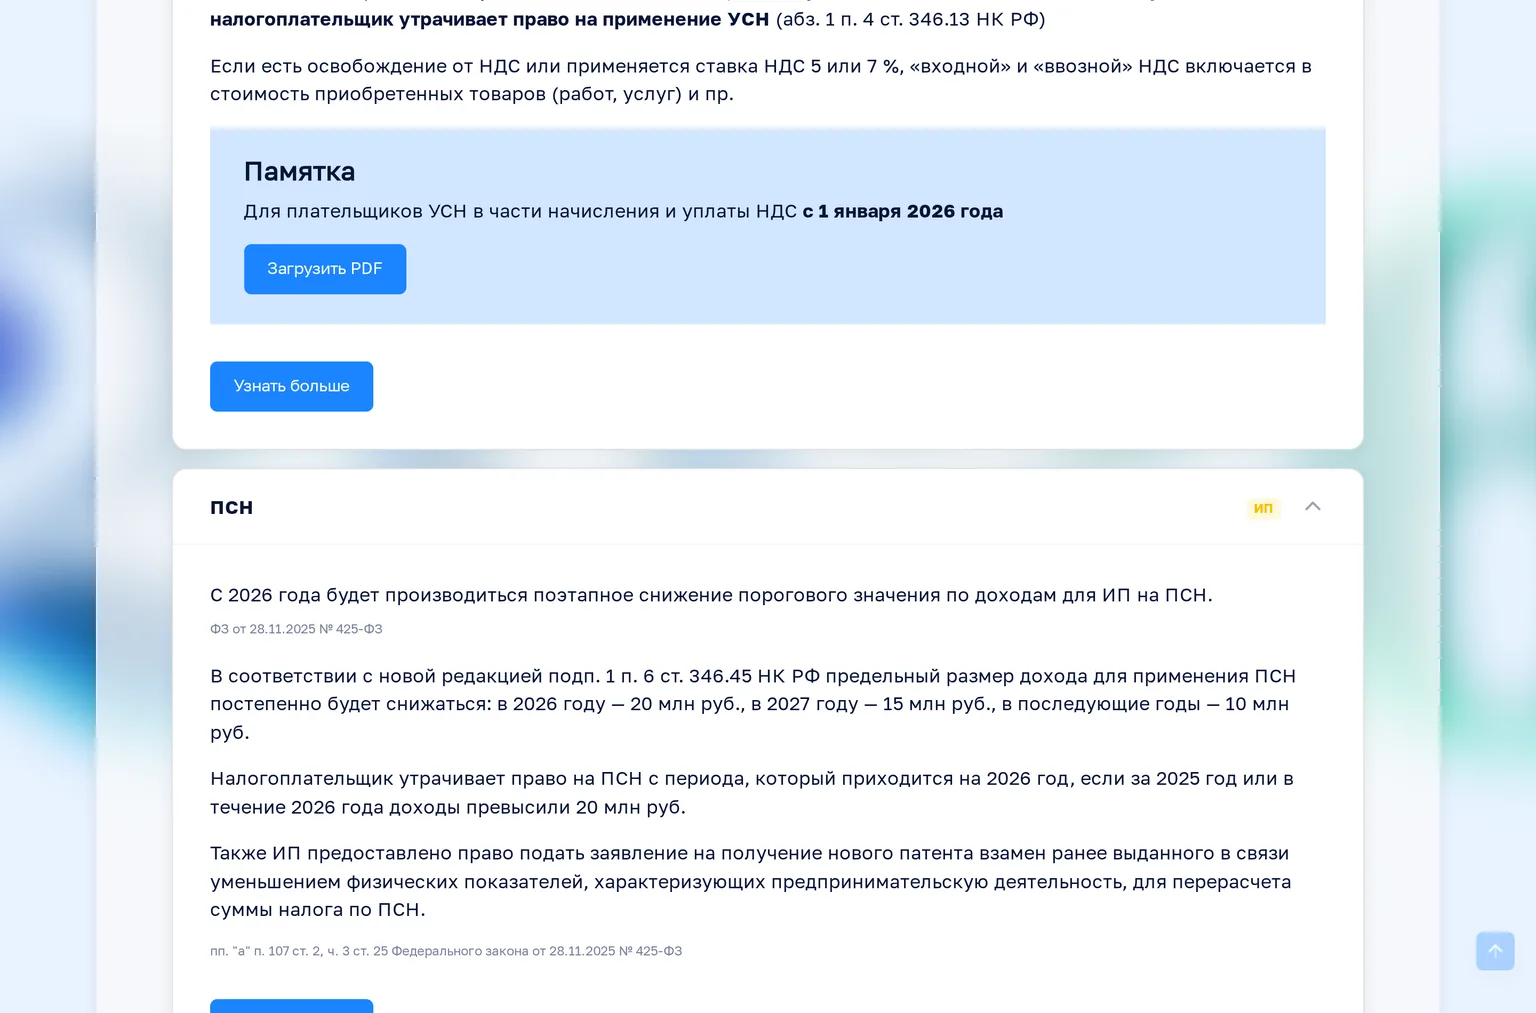
Параметры патента под офлайн, если он вам всё-таки нужен: ставка 6% от потенциально возможного дохода, который устанавливает регион, а фактическая выручка на сумму налога не влияет; срок — от одного до двенадцати месяцев в пределах календарного года; заявление подаётся не позднее чем за 10 дней до начала применения по форме из приказа ФНС от 18.12.2025 № ЕД-7-3/1226@, инспекция выдаёт документ за пять дней; работников — не больше 15. И с 2026 года порог дохода снижен с 60 до 20 млн ₽.
УСН: базовый режим для продавца площадки
Упрощёнка освобождает предпринимателя от НДФЛ с доходов от бизнеса и от налога на имущество, занятое в бизнесе. Декларация одна в год. Пороговые значения на 2026 год ФНС считает с учётом коэффициента-дефлятора 1,090 (приказ Минэкономразвития России от 06.11.2025 № 734): доход за год — до 490,5 млн ₽, остаточная стоимость основных средств — до 218 млн ₽, работников — до 130 человек.
Главная развилка для селлера — объект налогообложения, и решает её структура затрат. На объекте «Доходы» вы платите 6% со всей выручки и не собираете первичку по расходам. На «Доходы минус расходы» — 15% с разницы, но каждый рубль затрат подтверждается документом; с 2026 года перечень расходов расширен, упрощенцы вправе учитывать затраты в порядке главы 25 НК РФ.
И есть особенность, которая перевешивает в этом выборе всё остальное. Доходом продавца признаётся вся сумма, которую заплатил покупатель, а не та, что пришла на расчётный счёт. Площадка работает как агент: удерживает комиссию из выручки и переводит остаток. ФНС отвечает на это однозначно — доходом на УСН признаётся вся сумма поступлений от покупателя, включая агентское вознаграждение (письмо ФНС от 08.05.2024 № СД-4-3/5416@): статья 251 НК РФ не разрешает уменьшать доходы на вознаграждение агента. На объекте «Доходы» комиссию учесть негде, на «Доходы минус расходы» — можно. Поэтому у перепродавца с комиссией и логистикой в 25–30% выручки второй объект выигрывает почти всегда. Как считается сам налог — в материале «Какие налоги платит ИП на УСН».
Второй фактор — НДС: плательщиками упрощенцы стали ещё с 1 января 2025 года, но при небольших доходах действует обязательное освобождение, и с 2026 года его порог снижен до 20 млн ₽. Разбор порогов и ставок — ниже, в разделе про изменения.
НПД: налог самозанятого на маркетплейсе
Налог на профессиональный доход подходит продавцу площадки в одном случае: если товар вы производите сами. Ставки — 4% с поступлений от физических лиц и 6% от юрлиц и предпринимателей, новичкам даётся вычет 10 000 ₽. Декларации нет, касса не нужна, чек формируется в приложении «Мой налог», фиксированные взносы не платятся. ФНС отдельно подчёркивает, что режим действует 10 лет и ставки за это время не изменятся.
Ограничений два, и оба жёсткие. Первое — потолок 2,4 млн ₽ нарастающим итогом за год: как только доход его перешагнул, дальше налоги считаются по другой системе. Второе, более важное для маркетплейса, — перепродажа чужих товаров под НПД не подпадает: разрешена реализация продукции собственного производства, исключения перечислены в статьях 4 и 6 Федерального закона от 27.11.2018 № 422-ФЗ. Мастер, который шьёт и продаёт свои сумки на Wildberries, работать на НПД может; тот, кто возит товар с оптовой базы или из Китая, — нет. По той же причине дропшиппинг самозанятым недоступен.
Цена лёгкости — пенсионные права. На НПД, как указывает ФНС, обязанность платить взносы на пенсионное страхование отсутствует, а само страхование ведётся в добровольном порядке: не платите — стаж и баллы не идут. Как оформить статус, если режим вам подходит, разобрано в инструкции «Как стать самозанятым».
АвтоУСН: налог считает налоговая
АвтоУСН — экспериментальный режим, который проводится с 1 июля 2022 года по 31 декабря 2027 года. Изначально он работал в четырёх регионах, сейчас в списке ФНС почти вся страна. Для продавца площадки здесь главное: с 1 января 2025 года режим доступен при работе по агентским договорам, и ФНС в перечне таких случаев прямо называет продавцов на маркетплейсе — раньше агентская схема была препятствием. В реестре уполномоченных банков есть и ООО «ОЗОН Банк», и ООО «ВБ Банк», так что счёт под требования режима подобрать реально.
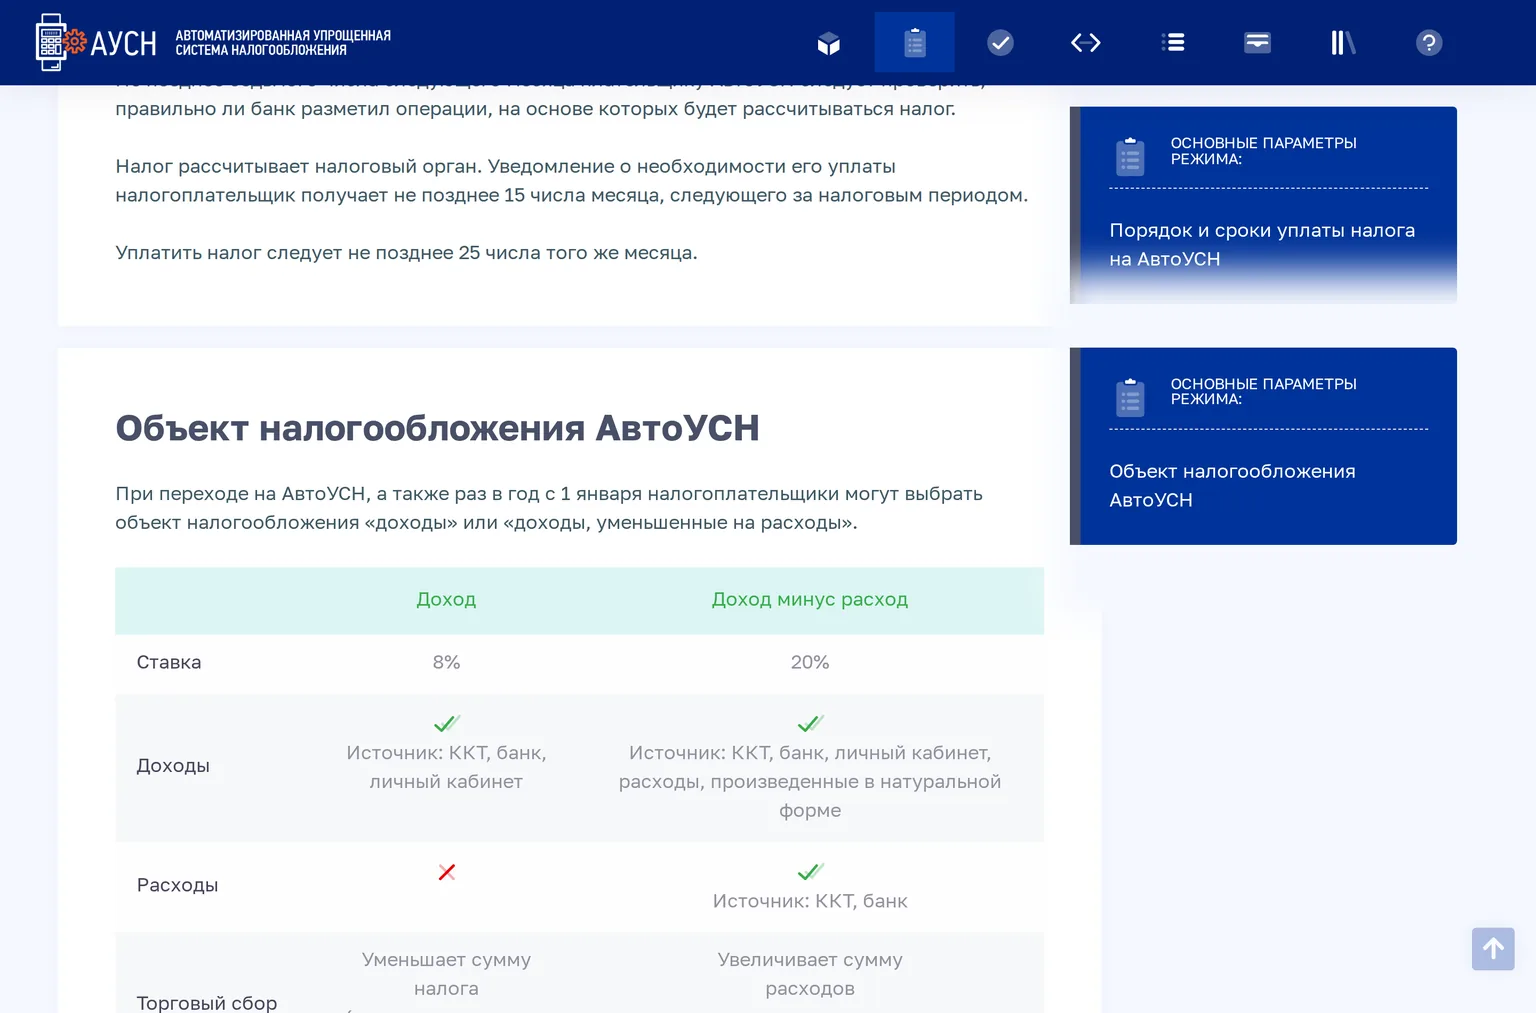
Условия жёсткие: доход до 60 млн ₽ в год, не более пяти работников, счета только в уполномоченных банках, зарплата исключительно безналичная, совмещать с другими спецрежимами нельзя. Взамен предприниматель не подаёт декларацию по упрощёнке, расчёт 6-НДФЛ и расчёт по взносам, не ведёт книгу учёта, а фиксированные страховые взносы за себя не платит вообще — с 2026 года остаётся только взнос на травматизм 2 959 ₽ в год. Социальные гарантии при этом обеспечиваются из бюджета, то есть пенсионные права, в отличие от НПД, не проседают.
Налоговый период — месяц: до 7-го числа проверяете, правильно ли банк разметил операции, до 15-го приходит уведомление о сумме, заплатить надо до 25-го. Обратная сторона автоматизма: расходы инспекция видит только по данным кассы и банка, поэтому закупка «мимо счёта» в расчёт просто не попадёт. На этом режиме банк фактически ведёт учёт за вас, поэтому смотреть надо не только на тариф: у Альфа-Банка расчёт налогов и взносов и готовые платёжки в налоговую входят в обслуживание — открыть счёт для бизнеса.
ОСНО: когда без неё не обойтись
Общая система применяется по умолчанию, если предприниматель не заявил о спецрежиме. Ограничений по доходу, численности и видам деятельности нет, но и нагрузка максимальная: НДС и НДФЛ, ежеквартальная отчётность, декларации по НДС только в электронном виде. НДФЛ считается по прогрессивной шкале из пяти ступеней (пункт 1 статьи 224 НК РФ): 13% с дохода до 2,4 млн ₽, 15% — с части свыше 2,4 до 5 млн, 18% — свыше 5 до 20 млн, 20% — свыше 20 до 50 млн и 22% — со всего, что выше; повышенная ставка применяется только к сумме превышения.
Осознанно на общую систему идут в двух случаях: когда покупателям критично получать НДС к вычету (это B2B и тендеры) и когда бизнес перерос лимиты упрощёнки. Для розничных продаж физлицам через площадку выигрыша от НДС нет — покупателю вычет не нужен.
Как выбрать режим за пять вопросов
Порядок такой: сначала отсеиваем режимы, недоступные по формальным критериям, и только потом считаем деньги.
- Чем и как торгуете? Продажа через площадку закрывает патент, перепродажа чужого товара — НПД. Подакцизные и часть маркируемых товаров закрывают патент независимо от канала.
- Какой доход планируете за год? До 2,4 млн — в игре НПД, до 20 млн — работает освобождение от НДС, до 60 млн — доступен АвтоУСН, свыше 490,5 млн — только общая система.
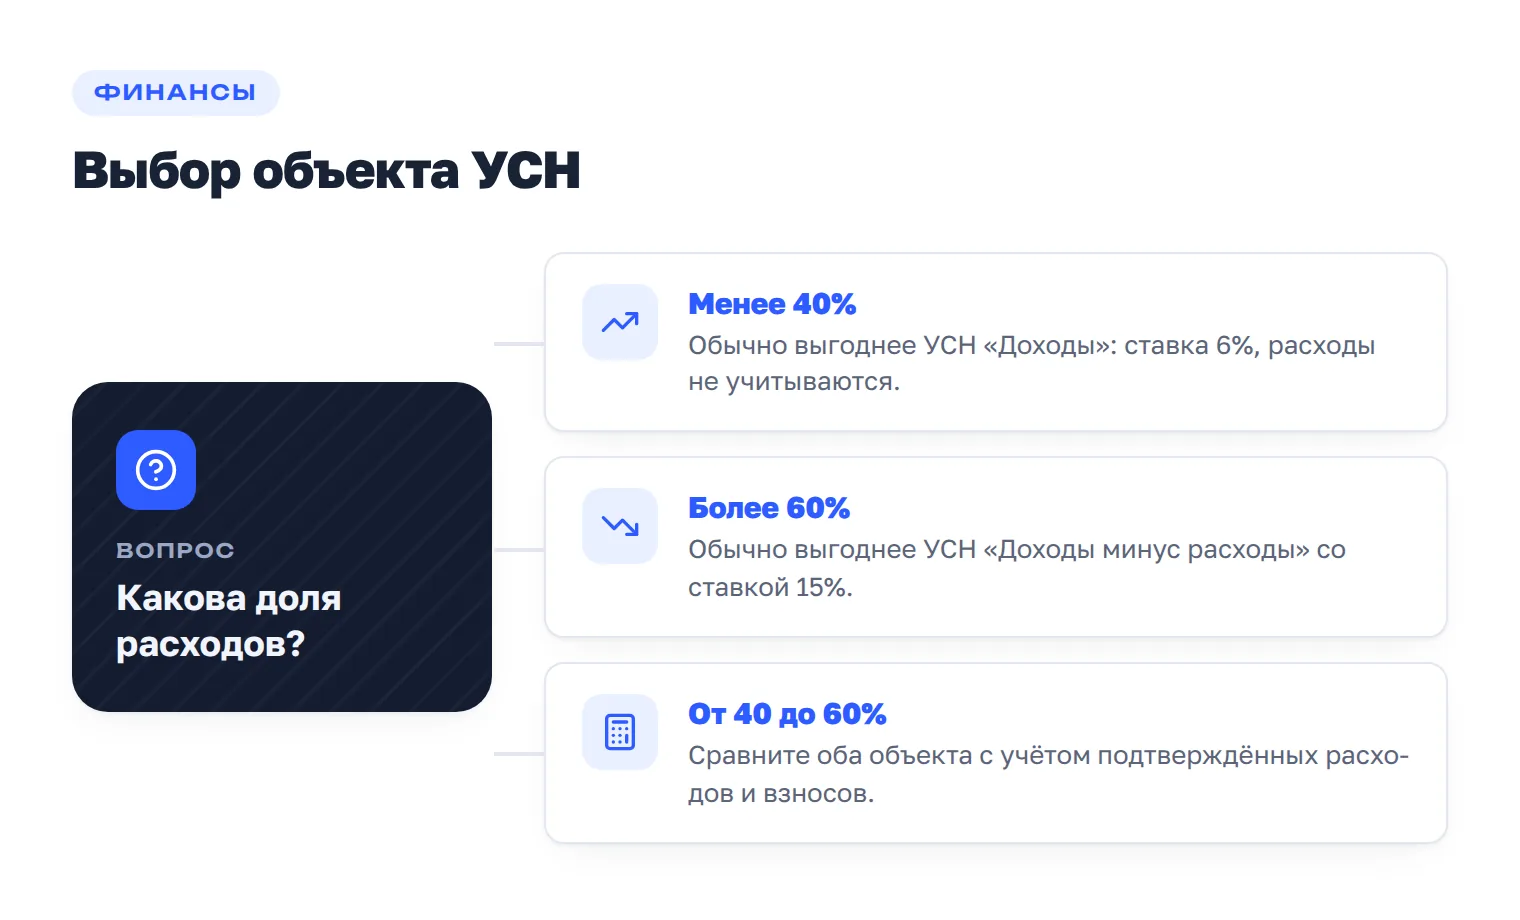
- Какая доля расходов в выручке? Меньше 40% — «Доходы», больше 60% — «Доходы минус расходы», в коридоре 40–60% считайте оба варианта на своих цифрах. Комиссия площадки — это расход, а не «недополученная выручка».
- Сколько сотрудников? НПД — ни одного, АвтоУСН — до пяти, патент — до пятнадцати, упрощёнка — до ста тридцати.
- Нужен ли покупателям НДС? Торгуете физлицам через площадку — не нужен. Работаете с юрлицами и в тендерах — возможно, выгоднее общая система или упрощёнка с общими ставками НДС.
Сводка по типовым профилям продавца — чтобы не перебирать варианты вручную:
| Ситуация | Что обычно выбирают | Почему |
|---|---|---|
| Перепродаю товар на Wildberries или Ozon, оборот до 20 млн ₽ | УСН «Доходы минус расходы» | Закупка и комиссии площадки съедают 60–80% выручки, их нужно учесть |
| Те же условия, но не больше пяти человек и счёт в уполномоченном банке | АвтоУСН «доходы минус расходы» | Ставка выше, но фиксированных взносов нет — на больших расходах итог меньше |
| Продаю цифровые товары или услуги, расходов почти нет | УСН «Доходы» 6% | Меньше учёта, налог уменьшается на страховые взносы |
| Делаю товар своими руками, выручка до 2,4 млн ₽ | НПД | Ставка 4–6%, нет взносов, отчётности и кассы |
| Офлайн-точка плюс продажи на площадке | Патент на офлайн + упрощёнка на маркетплейс | Патент дистанционные продажи не покрывает, учёт по режимам раздельный |
| Оптовые поставки юрлицам, нужен НДС к вычету | ОСНО | Контрагенты требуют счета-фактуры, лимитов нет |
Сколько платит селлер: расчёт на двух оборотах
Случай первый: перепродажа, оборот 12 млн ₽, работников нет. Продажи через площадку за год — 12 000 000 ₽ (сумма, которую заплатили покупатели, до удержаний). Закупка товара — 6 000 000 ₽, комиссии и логистика — 2 700 000 ₽, реклама и упаковка — 900 000 ₽. Подтверждённых расходов 9 600 000 ₽, то есть 80% выручки. Патент и НПД здесь недоступны в принципе, поэтому сравниваем упрощёнку с АвтоУСН.
Страховые взносы на упрощёнке одинаковы для обоих объектов: 57 390 ₽ фиксированной части плюс 1% с превышения — (12 000 000 − 300 000) × 1% = 117 000 ₽. Всего 174 390 ₽. На АвтоУСН их нет, остаётся взнос на травматизм 2 959 ₽.
| Вариант | Налог | Взносы | Всего за год |
|---|---|---|---|
| АвтоУСН «доходы минус расходы» | 480 000 ₽ | 2 959 ₽ | 482 959 ₽ |
| УСН «Доходы минус расходы» | 333 842 ₽ | 174 390 ₽ | 508 232 ₽ |
| УСН «Доходы» 6% | 545 610 ₽ к уплате | 174 390 ₽ | 720 000 ₽ |
| АвтоУСН «доходы» 8% | 960 000 ₽ | 2 959 ₽ | 962 959 ₽ |
Расчёт по ставкам и взносам 2026 года. На упрощёнке «Доходы» предприниматель без работников уменьшает налог на всю сумму взносов без ограничения в 50% (пункт 3.1 статьи 346.21 НК РФ), поэтому к уплате идёт 545 610 ₽, а общая нагрузка равна 720 000 ₽.
Разрыв между объектами упрощёнки — 211 768 ₽ в пользу «Доходы минус расходы», и возникает он именно из-за высокой доли расходов; при доле около 40% результат перевернулся бы. А АвтоУСН с разницы оказывается ещё на 25 273 ₽ дешевле: ставка 20% против 15% окупается тем, что фиксированные взносы не платятся вовсе. Минимальный налог проверять обязательно — на упрощёнке это 1% от дохода (120 000 ₽), на АвтоУСН 3% (360 000 ₽), — но здесь расчётный налог больше, значит платим его. НДС при 12 млн ₽ не возникает: порог 20 млн не пройден.
Случай второй: своё производство, оборот 2 млн ₽. Мастер продаёт изделия собственного изготовления, покупатели — физлица. Здесь работает вопрос «а не остаться ли самозанятым». На НПД налог = 2 000 000 × 4% = 80 000 ₽, взносов нет. У предпринимателя на упрощёнке «Доходы» налог = 120 000 ₽, взносы = 57 390 + (2 000 000 − 300 000) × 1% = 74 390 ₽; налог уменьшается на всю сумму взносов, к уплате остаётся 45 610 ₽, но общая нагрузка — 120 000 ₽. Разница 40 000 ₽ в пользу самозанятости.
Плата за экономию — отсутствие пенсионного стажа и потолок 2,4 млн ₽, за которым режим слетает посреди года. Поэтому НПД разумен как стартовая позиция, а не как постоянная. Чтобы подставить свои цифры, понадобятся реальные ставки площадок — они собраны в материале «Комиссии маркетплейсов: Ozon, Wildberries, Яндекс Маркет», а порядок цифр по выручке — в разборе «Сколько зарабатывают на Wildberries».
Что изменилось в 2026 году
Реформа затронула и упрощенцев, и патентщиков, и тех, кто работает с НДС. Основные изменения ФНС собрала на промостранице «Налоги 2026», ниже — то, что меняет расчёт у продавца площадки.

Порог освобождения от НДС на упрощёнке снижен с 60 до 20 млн ₽. Если доходы за 2025 год превысили 20 млн, НДС начисляется с 1 января 2026 года; если порог перейдён внутри 2026 года — с 1-го числа следующего месяца. При доходе ниже порога освобождение действует автоматически и обязательно: ни уведомления, ни счетов-фактур, ни декларации по НДС. Снижение поэтапное — 20 млн ₽ в 2026 году, 15 млн ₽ в 2027-м и 10 млн ₽ с 2028 года (Федеральный закон от 28.11.2025 № 425-ФЗ).
Если платить НДС всё-таки придётся, у упрощенца есть выбор: общие ставки 22, 10 или 0% с правом на вычет либо пониженные — 5% при доходе от 20 до 272,5 млн ₽ и 7% при доходе от 272,5 до 490,5 млн ₽, но уже без вычетов. Тем, кто впервые перешёл на 5 или 7% с 2026 года, ФНС разрешила в течение четырёх кварталов передумать и уйти на 22% с вычетами, не дожидаясь трёхлетнего срока.
Страховые взносы «за себя» выросли. Совокупный фиксированный размер на 2026 год — 57 390 ₽ (в 2027-м будет 61 154 ₽). Сверх этого платится 1% с дохода свыше 300 000 ₽, максимум этой части — 321 818 ₽, то есть суммарно взносы не превысят 379 208 ₽. Фиксированную часть перечисляют не позднее 28 декабря текущего года, 1% — не позднее 1 июля следующего. У патента снижен порог дохода с 60 до 20 млн ₽, и появилось право подать заявление на новый патент взамен выданного, если физические показатели уменьшились. Территория АвтоУСН расширена вместе с перечнем уполномоченных банков.
И отдельно — то, что касается именно площадок: с 1 октября 2026 года вступает в силу Федеральный закон от 31.07.2025 № 289-ФЗ «Об отдельных вопросах регулирования платформенной экономики в Российской Федерации». Его статья 20 «Информационное взаимодействие с налоговыми органами» состоит из одного предложения: порядок и требования к такому взаимодействию утверждает Правительство. Ни состава сведений, ни периодичности в законе нет, статуса налогового агента площадкам он тоже не даёт — удерживать налог за продавца маркетплейс не будет. Вывод для планирования простой: обмен данными между площадками и налоговой формализуется, а детали появятся в подзаконных актах, поэтому оборот по отчётам маркетплейса и заявленный доход лучше держать сведёнными без расхождений. Отраслевые тонкости учёта — в материале «Налоги на маркетплейсах: гид для ИП и самозанятых», а как поставить учёт с нуля — в статье «Бухгалтерия для ИП».
Как сменить систему налогообложения
Сроки жёсткие, и почти все привязаны к концу года. Пропустили — ждёте следующий январь.
| Куда переходите | Когда можно | Что подать |
|---|---|---|
| На УСН | С 1 января, уведомление — до 31 декабря предыдущего года | Уведомление по форме 26.2-1 |
| На патент | С любой даты, заявление — не позднее чем за 10 дней | Заявление на получение патента (форма утверждена приказом ФНС от 18.12.2025 № ЕД-7-3/1226@) |
| На АвтоУСН с УСН или НПД | С 1-го числа любого месяца; уведомить — до последнего числа предыдущего месяца | Уведомление через личный кабинет или уполномоченный банк |
| На АвтоУСН с других режимов | С 1 января, уведомление — до 31 декабря | Уведомление через личный кабинет или банк |
| Новый ИП — сразу на спецрежим | В течение 30 дней с даты постановки на учёт | Уведомление вместе с документами на регистрацию или отдельно |
| Обратно на ОСНО | Добровольно — только с начала года | Уведомление об отказе от спецрежима |
Принудительный переход на общую систему происходит сам, без заявления, — в месяце, когда нарушен любой лимит спецрежима (для упрощёнки это, например, доход выше 490,5 млн ₽). Если вы только регистрируетесь, порядок действий есть в инструкции «Как открыть ИП»: заявить режим удобнее сразу, вместе с документами, чтобы не оказаться на общей системе по умолчанию.
И последнее: от того, чем и с какой маржой вы торгуете, зависит и объект упрощёнки, и целесообразность режима. В помощь материалы о выборе ниши и о том, что продавать на маркетплейсах, а также пошаговые гайды по старту на Ozon и Wildberries.
Если ИП ещё не открыт, режим заявляют на этапе регистрации — порядок и сроки подачи уведомления разобраны в инструкции по открытию ИП. Сам статус оформляют и через банк: регистрацию ИП в Альфа-Банке проводят бесплатно и одновременно открывают расчётный счёт.
Вопросы и ответы
Какая система налогообложения лучше для ИП на Wildberries?
Практически всегда упрощёнка. Если вы перепродаёте товар, доля расходов обычно превышает 60% выручки, поэтому выгоднее объект «Доходы минус расходы» со ставкой 15%. Объект «Доходы» 6% имеет смысл при расходах меньше 40% — например, у цифровых товаров. Патент для торговли через площадку не применяется, а НПД подойдёт, только если товар вы производите сами.
Можно ли торговать на маркетплейсах по патенту?
Нет. Подпункт 1 пункта 3 статьи 346.43 НК РФ выводит из розничной торговли реализацию товаров по образцам и каталогам вне стационарной торговой сети, в том числе через компьютерные сети, — а это и есть продажа через маркетплейс. ФНС подтверждает: применять патент такие продавцы не вправе. Патент возможен для офлайн-точки, и тогда выручку с площадки проводят по другому режиму — обычно по упрощёнке.
Какой налог платит самозанятый на маркетплейсе?
4% с поступлений от физических лиц и 6% — от юридических лиц и предпринимателей; новичкам даётся вычет 10 000 ₽. Но применять НПД на площадке можно, только если товар собственного производства: перепродажа чужого товара под этот режим не подпадает. Второе ограничение — 2,4 млн ₽ дохода нарастающим итогом за год, после превышения налоги считаются по другой системе.
С какой суммы продавец платит налог — с выручки или с того, что перечислила площадка?
С полной суммы, которую заплатил покупатель, включая удержанную комиссию. Письмо ФНС от 08.05.2024 № СД-4-3/5416@ разъясняет, что доходом продавца на упрощёнке признаётся вся сумма поступлений, включая агентское вознаграждение, а статья 251 НК РФ не позволяет уменьшить доходы на вознаграждение агента. На объекте «Доходы минус расходы» комиссию можно учесть в расходах, на объекте «Доходы» — нет.
Можно ли продавцу маркетплейса применять АвтоУСН?
Да. С 1 января 2025 года режим доступен при работе по агентским договорам, и ФНС в перечне таких случаев прямо называет продавцов на маркетплейсе. Условия: доход до 60 млн ₽ в год, не больше пяти работников, счёт в уполномоченном банке (в реестре есть ОЗОН Банк и ВБ Банк), безналичная зарплата, без совмещения с другими спецрежимами. Ставки — 8% с доходов или 20% с разницы при минимальном налоге 3%.
С какого дохода ИП на УСН платит НДС в 2026 году?
С 20 млн ₽. Если доходы за 2025 год превысили эту сумму, НДС начисляется с 1 января 2026 года; если порог перейдён внутри 2026 года — с 1-го числа следующего месяца. При доходе ниже порога освобождение действует автоматически, уведомление подавать не надо. Дальше порог снижается: 15 млн ₽ в 2027 году и 10 млн ₽ с 2028 года.
Читайте также
Как открыть ИП для торговли на маркетплейсах
Физическое лицо не может стать продавцом на маркетплейсах: кабинет открывают только юридические лица, ИП и самозанятые. Перепродаёте закупленный товар — нужен ИП: режим НПД…
Самозанятый на Wildberries и Ozon: что можно продавать и когда нужно ИП
Да, самозанятый на Wildberries и Ozon работать может: обе площадки открывают кабинет продавца по статусу НПД, без ИП и без юрлица. Но коридор узкий.…
УСН на маркетплейсах в 2026: как считать налог с продаж
Коротко. Налог на УСН считается со всей суммы, которую заплатил покупатель, а не с той, что маркетплейс перевёл на расчётный счёт. Продали на 2…